Evaluasi Keuangan Bukan Sekadar Menghitung Saldo
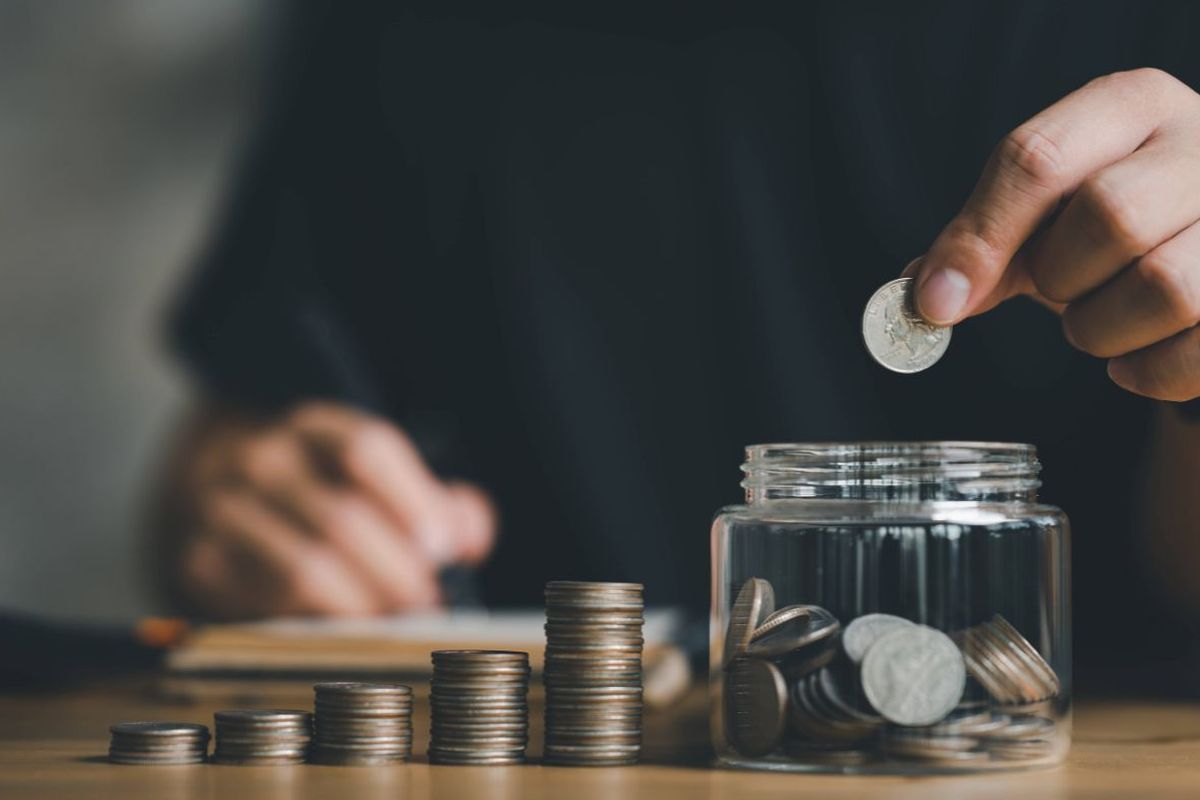

Sudah rutin mengecek keuangan dan merasa disiplin menabung, tetapi mengapa uang tetap terasa kurang? Apa yang perlu dievaluasi bukan hanya jumlah saldo, melainkan juga cara kita memperlakukan uang setiap bulan?
Review keuangan rasanya sudah benar, tabungan juga disiplin. Namun, mengapa uang masih terasa kurang terus? Adakah Kompasianer yang kerap merasa demikian?
Saya pernah mengalaminya. Sampai kemudian saya menemukan kutipan dari Budi Raharjo, perencana keuangan dan Direktur OneShildt Personal Financial Planning. Ia mengatakan, anak muda yang baru bekerja kerap terjebak dalam pemikiran jangka pendek.
"Umumnya, anak muda tidak punya perencanaan keuangan yang matang karena hanya berpikir jangka pendek. Padahal mereka akan memasuki fase kehidupan jangka panjang," ujarnya, mengutip laman Chubb.
Ini adalah kesalahan pertama yang pernah saya lakukan. Pikiran pendek yang muncul ketika saya baru merasakan kenaikan gaji.
Padahal, evaluasi keuangan bukan sekadar perkara mengecek saldo. Yang lebih penting adalah bagaimana kita menganalisis ke mana uang tersebut "bekerja" selama sebulan.
Evaluasi keuangan ibarat menelaah secara kritis seperti apa kebiasaan kita mengeluarkan uang, bukan hanya melihat angkanya.
Semua Pengeluaran Dianggap Sama
Padahal, ada dua jenis pengeluaran: habit expense dan one-time expense.
Habit expense merupakan spending habit, yakni perilaku berulang ketika seseorang membelanjakan uang, baik secara sadar maupun otomatis. Pengeluaran ini termasuk rutinitas kecil seperti membeli kopi, jajan secara daring, atau membayar biaya langganan streaming film.
Sebaliknya, one-time expense adalah pengeluaran yang terjadi satu kali dan tidak berulang secara rutin. Pengeluaran ini biasanya muncul karena kejadian khusus atau insidental di luar aktivitas operasional normal.
Contohnya, membayar pajak yang hanya dilakukan satu kali dalam setahun. Dampaknya, saya sempat merasa boros terus karena saat itu belum memiliki tabungan tahunan untuk mengantisipasi pengeluaran semacam ini.
Terlalu Terlena hingga Jarang Mengevaluasi
Saat siang itu saya mendapat surel tentang kenaikan gaji, euforia tentu sangat terasa. Dampaknya, saya tidak lagi disiplin mengevaluasi keuangan. Alasannya sederhana: sudah merasa aman karena saldo tampak semakin besar setiap bulan.
Evaluasi baru dilakukan ketika situasi sudah "mepet". Pengecekan keuangan setidaknya perlu dilakukan setiap akhir bulan atau setiap tiga bulan. Dengan begitu, kita bisa mengetahui apakah ada "kebocoran keuangan" yang perlu diperbaiki.
Video Pilihan Video Lainnya >